


5亿订单也不接?零部件供应商想逃离汽车黑洞
(来源:Apsoto汽车社区)
“2026年1-7月的汽车行业收入60780亿元,同比增长2.7%;成本54058亿元,增3.8%;利润2162亿元,同比降20%;汽车行业利润率3.6%。”
今年以来,中国汽车行业的日子并不好过。除了销量下滑之外,每个从业人员的钱袋子,也开始萎缩。
乘联分会秘书长崔东树表示,2026年前7个月,汽车行业收入微增,最终利润却大跌20%,销售利润率只有3.6%。甚至到了7月,汽车行业单月利润率进一步降到了2.4%。
卖车难后续的连锁反应,变成了赚钱难。而这些数字的背后,还有一个容易被忽略的问题:当整车企业利润承压之后,压力必将向更上游传导——供应链。
过去几年,汽车产业链最看重的是规模,谁能拿到大客户、进入大项目、获得大订单,谁就拥有更大的生存空间。
尤其是在新能源汽车时代潮流推动下,动力电池、芯片、激光雷达、外内饰等新老零部件供应商们,为了跟上市场节奏,甚至选择“亏钱”买客户。
但是现在,越来越多的新老零部件企业开始重新算一笔账:究竟是活下去重要,还是完成订单更重要。
01
车企钱袋子收紧,供应商求变
长三角的汽配企业,明显感受到了这种变化。
今年8月,浙江媒体对当地新能源汽车产业链进行调查时发现,全省2500余家规模以上汽车零部件企业平均利润率普遍低于5%,部分企业订单缩水、产能闲置,甚至出现“订单越多,亏得越多”的困境。
其中,宁波宁海的卡倍亿,就是一个典型案例。
“我们刚刚主动放弃了一笔5亿元的订单。”卡倍亿副总经理蒋肖君表示:“低价客户的订单,我们不如不做。”
作为新能源车线缆领域的重要供应商,卡倍亿今年上半年新能源订单仍保持增长,但面对一笔5亿元订单,公司最终选择主动放弃。原因很简单:这笔订单的利润率只有个位数,而企业测算的保本盈利率大约在10%。
5亿元的订单都不要,听起来像是在“反常识”经营。实际上,这是零部件企业开始从“抢订单”转向“算利润”的一个缩影。
对于汽车零部件企业来说,订单金额并不等于收入,更不等于利润。拿到一个大项目,往往意味着提前采购原材料、扩充设备、招聘人员、建设产线,还要承担研发、模具和质量管理成本。
如果最终产品价格过低,再叠加账期、质量索赔,以及相关车型销量不及预期所造成的产能闲置等,大订单反而会变成巨大的现金流黑洞。
浙江台州的情况同样如此。当地聚集着大量为整车企业配套的汽配企业,今年上半年不少企业产值与去年基本持平,但整体利润规模却接近腰斩。
一位当地产业负责人直言,汽车单价下降以后,压力最终还是传导到了供应商——这才是今天汽车产业链真正棘手的问题。
车企在终端市场降价,供应商在上游原材料、人工和能源成本上升的情况下,却很难同步涨价。
价格下降可以迅速传导,成本上涨却很难向下转移,夹在中间的零部件企业,成为整个产业链变革的牺牲者。
02
痼疾:卷、年降、账期…
汽车零部件供应链的困局并非突然出现,而是多年积累的结果。
首先是与生俱来的“卷”和“被动卷”。早期不少零部件供应商为了获得车企订单,往往都是自砍一刀,以凭借低价进入车企视角。而后,车企还会进一步比价谈价。
有从业人士透露细节——“投标后车企会公示你的价格名次,然后问你降不降价,降到没人降了,再私下约谈定标……你说这怎么玩?”
第二层压力,来自年降。汽车行业长期存在供应商年度降价机制,当前国内价格战环境下,普通零部件主流谈判目标5%-10%,低门槛零部件会到10%+,核心垄断零部件几乎没有年降。
正常情况下,技术进步、规模扩大和生产效率提升可以消化一部分降价,但是当价格战进入极端阶段,降价开始超过企业自身的成本优化能力,供应商就只能拿利润硬扛。
更麻烦的是,原材料、人工、能源等成本,并不会因为车企降价而同步下降。
第三层压力,来自账期。汽车供应链本身就是一个重资金行业,供应商需要先采购原材料、组织生产,再把产品交给整车企业,真正拿到钱却要等待较长时间。
对于大型供应商而言,这可能只是财务指标上的压力。但对于中小企业来说,却直接决定企业能不能活下去。因为一家企业真正死掉的时候,未必是因为没有订单,而是因为账上没钱了。
第四层压力,则是订单预测与实际销量之间的巨大落差。
车企推出一款新车型时,通常会根据预期销量向供应商释放采购计划。供应商为了满足产能要求,提前购买设备、扩建厂房、增加人员,甚至专门建设生产线。
但新车上市之后,如果实际销量远低于预期,订单就会迅速缩水。原本按照月产2万辆准备的产线,可能最后只剩1万辆,甚至5000辆。
订单减少了,厂房租金、设备折旧、人员成本却不会同步减少。对于重资产供应商而言,这意味着产能利用率越低,单位成本反而越高。所以,“订单越多,亏得越多”并不夸张。
03
逃离不是目的,活下来才是
过去汽车产业链,车企负责卖车,供应商负责提前扩产;车卖得好,供应商跟着赚钱;车卖不好,产能、库存和设备沉没成本,留在供应商手里。
这套模式在汽车行业高速增长期,还可以运行;但是现在汽车行业正在逐步进入存量竞争,越来越多的问题,开始集中爆发。
也正因为如此,零部件供应商们开始主动寻找汽车之外的第二条增长曲线。
第一种,是温和剥离。
像卡倍亿这样的企业,并没有彻底离开汽车产业,而是开始筛选订单,把有限的产能和研发资源向更高价值的产品倾斜。
卡倍亿此前已经投入资金建设研发能力,并尝试把汽车线缆技术延伸到AI数据中心、商业航天等领域。这种模式未来可能会越来越普遍。
汽车行业依然是一个巨大的市场,但“进入汽车供应链”已经不再意味着高质量增长。
第二种,是跨界转型。
对于一些中小型供应商而言,如果自身产品技术壁垒有限,又长期陷入低价竞争,那么继续留在汽车产业链里硬扛,未必是最优选择。
部分企业开始把原有机加工、注塑、线缆、密封等制造能力,转向储能、工业设备、AI算力硬件、家电等领域。这并不意味着这些企业放弃制造业,而是在重新寻找制造能力的价值出口。
第三种,是产能外迁。
国内橡胶密封件领域头部企业晨源密封件,就是一个比较典型的案例。面对国内原材料上涨和整车企业持续压价,企业果断将产线转移至马来西亚,负责人张灵敏表示:“马来西亚汽车产业,还处于快速发展阶段,那边能够保持20%左右的利润。”
这其实也是中国汽车供应链全球化的另一面。以前,中国零部件企业出海,更多是跟随中国车企一起走出去;现在,一些企业出海的目的变得更加现实:寻找成本优势、寻找新客户,也寻找国内市场之外的利润空间。
第四种,则是巨头式“断尾”。
这条路在跨国零部件巨头身上更加明显。采埃孚近年来持续进行业务重组,包括出售ADAS业务、调整电驱传动业务,并通过裁员和业务优化改善盈利能力。
大陆集团的调整更加彻底。拆分汽车子集团(欧摩威)、出售康迪泰克橡胶业务,最终将资源进一步集中到轮胎业务之中。
所以,所谓“逃离汽车”,真正逃离的其实并不是汽车产业,而是低毛利、重资产、强议价压力的生意模式。
04
汽车产业,不能只有价格战
值得注意的是,零部件供应商们的主动“逃离”,已经引起了监管层的关注。
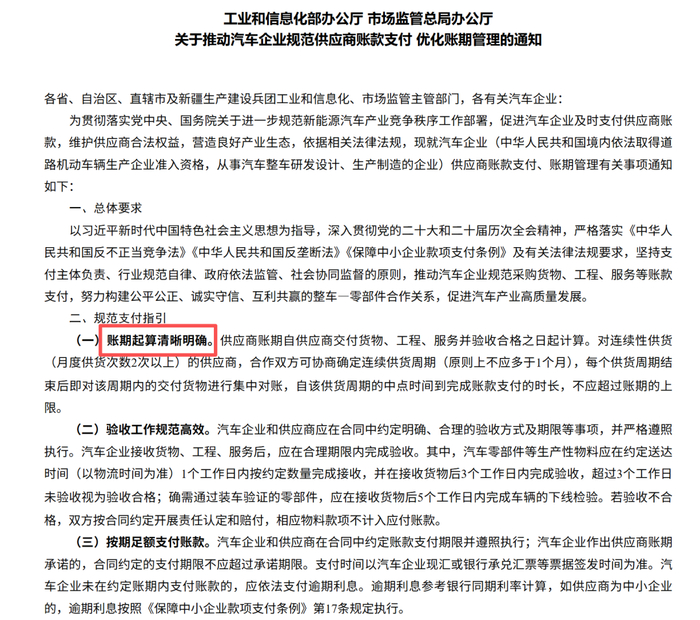
9月2日,工业和信息化部、市场监管总局联合印发《关于推动汽车企业规范供应商账款支付 优化账期管理的通知》。
《通知》明确要求汽车企业规范账期起算、验收和支付,鼓励中小企业供应商在验收合格后30天内完成货款支付,最长原则上不超过60天;同时明确不得强迫或变相强迫供应商接受商业承兑汇票、供应链票据等非现金支付方式。
这释放出了一个非常明确的信号:汽车行业的“反内卷”,不再只盯着终端的汽车产品价格。
如果整车企业把降本压力传递给供应商,供应商再把压力传递给更上游的材料企业,整个产业链最终只能陷入到一场没有赢家的成本竞赛。
对于车企来说,供应商价格低一点,短期财务报表可能更漂亮;但如果供应商长期处于微利甚至亏损状态,最终带来的必定是质量风险、交付风险、研发投入下降,以及越来越多企业的主动退出。
对于供应商来说,未来很难再回到过去那种“只要拿到订单就能活”的时代。
汽车产业链正在从增量竞争走向效率竞争。谁拥有核心技术、谁能够控制成本、谁拥有海外市场、谁能够把一套制造能力复制到多个产业,谁才拥有真正的议价权、话语权。
所以,5亿元订单被放弃,并不是简单意义上的“你不干有的是人干”,而是越来越多企业意识到:规模不是生意的终点,利润才是。
最后,用长城魏建军的一段话,与汽车从业者共勉:
“不断降价,打价格战,不断压榨供应商,他能保证质量吗?我认为我们应该是利益共同体,不应该把供应链看作是竞争关系,应该是一个合作关系。保护产业链、发展产业链,我认为不叫责任,叫义务。”
特别声明:以上文章内容仅代表作者本人观点,不代表新浪网观点或立场。如有关于作品内容、版权或其它问题请于作品发表后的30日内与新浪网联系。
推荐新闻
-
2026.09.15
数据边界:当「没有更多数据了」成为技术突破的临界点
数据断层背后的技术悖论很多人以为,汽车零部件的研发瓶颈总与材料强度或加工精度相关,其实不然。当某款新型电驱系统在台架测试中持续报出「error:没有更多数据了」时,工程师们意识到,真正的挑战并非硬件极限,而是数据采集系统的物理边界——传感器阵列的采样频率已触及量子噪声阈值,继续提升将导致信号失真。听起来可能反直觉,但在高精度电机的电磁场模拟中,数据量并非越多越好。某国际零部件供应商曾为F1车队开发
-
2026.09.15
数据边界:当系统反馈“没有更多数据了”的真实挑战
数据断层:工业系统中的隐性瓶颈很多人以为,工业系统中的数据采集是线性且无限延伸的——只要硬件持续运行,传感器就会不断生成新数据。其实不然,当系统反馈“没有更多数据了”({"error":"没有更多据了"})时,暴露的往往不是传感器故障,而是数据链路中的协议兼容性、存储架构或算法冗余度等底层逻辑问题。案例:慕尼黑-纽伦堡高速测试场的“数据真空”事件2023年Q
-
2026.09.15
数据阈值下的零部件性能优化:从“没有更多数据了”到突破性进展
数据阈值困境与零部件性能的底层逻辑很多人以为,零部件性能优化依赖无限的数据堆砌,尤其在发动机热管理、传动系统效率等高精度领域,数据量直接决定研发上限。其实不然,当测试数据逼近物理极限时,单纯增加样本量反而会引入噪声,掩盖真实变量间的因果关系。这种“数据阈值困境”的底层逻辑,是传统统计模型对非线性关系的处理失效——当变量维度超过15个,相关性矩阵的稀疏性会指数级上升,导致优化方向失焦。听起来可能反直
-
2026.09.15
数据缺口背后的技术博弈:解码汽车零部件研发的隐性战场
数据断层:当标准化测试遭遇工程现实很多人以为,汽车零部件的研发只需遵循ISO/TS 16949等国际标准即可高枕无忧。其实不然,在真实工程场景中,标准测试数据与实际工况的偏差往往超过30%——这一数字源于某头部Tier1供应商对2018-2022年全球12个研发中心的失效案例统计。底层逻辑是:标准化测试环境无法完全模拟极端工况下的材料形变、热应力耦合及电磁干扰三重叠加效应。案例:纽博格林北环赛道的
-
2026.09.14
百年零部件企业申请破产
(来源:一览众车)据德国媒体图片报于当地时间9月12日报道,德国汽车零部件制造商Prinz&Co.GmbHStahlrohre(Prinz-Mayweg)在近日召开的员工大会上宣布,地方法院已于9月9日正式启动初步破产审查程序。这家公司成立于1896年,距今已有130年历史,员工达数百人,专注于精密钢管的制造与深加工,其核心零部件产品被广泛应用于汽车座椅总成、仪表板支架、安全气囊固定支架以
-
2025.11.25
莲花跑车三季度中国交付735辆,路特斯科技毛利率升至8%
【导语】11月24日路特斯科技发布财务业绩,今年第三季度莲花跑车中国交付量同比增长7.1%、毛利率提升至8%,1-9月销量逆势上涨11%,9月改款车型上市后竞争力增强,渠道建设与运营效率提升,还秉持战略新开多店、扩大销售网络。11月24日,路特斯科技(LOT.US)发布的2025年最新财务业绩显示,今年第三季度,莲花跑车中国交付量达735辆,同比增长7.1%。同时,路特斯科技毛利率提升至8%,其中
-
2025.11.25
莲花跑车三季度中国交付735辆,路特斯科技毛利率升至8%
【导语】11月24日路特斯科技发布财务业绩,今年第三季度莲花跑车中国交付量同比增长7.1%、毛利率提升至8%,1-9月销量逆势上涨11%,9月改款车型上市后竞争力增强,渠道建设与运营效率提升,还秉持战略新开多店、扩大销售网络。11月24日,路特斯科技(LOT.US)发布的2025年最新财务业绩显示,今年第三季度,莲花跑车中国交付量达735辆,同比增长7.1%。同时,路特斯科技毛利率提升至8%,其中
-
2025.11.25
广州车展“靓”产品与“晒”技术,宝马集团大展2026新世代信心
【导语】11月21日,2025广州国际车展启幕,宝马携BMW、MINI、BMW Motorrad三大品牌超20款车型及新世代“王牌”技术集群亮相,递交厚重“年终答卷”。从2026款BMW X5、全新BMW M3旅行版到电动MINI设计师款,产品矩阵全覆盖;新世代电驱、驾控超级大脑等“王牌技术”首秀,国产新世代BMW iX3蓄势待发,宝马正以创新技术与前瞻战略,全力奔赴2026,开启豪华出行新纪元。
-
2025.11.24
今晚油价下调!加满一箱油能少花2.5元
【导语】记者今日从国家发展改革委获悉,受国际油价下跌影响,11月24日24时起国内汽柴油价格下调,每吨分别降70元和65元,加满一箱92号汽油少花2.5元,物流重卡燃油成本也将降低。记者今天从国家发展改革委了解到,受国际油价下跌影响,国内汽柴油价格将于11月24日24时起下调。据国家发展改革委价格监测中心监测,本轮成品油调价周期内(11月10日—11月21日)国际油价波动下行。本次油价调整具体情况
-
2025.11.24
豪华品牌的转型之道:段建军谈奔驰的“平衡智慧”
【导语】今年广州车展,尽管室外气温冷于往年,但梅赛德斯-奔驰展台却热度空前。以“多元宇宙”理念构筑体验空间,携前沿科技与本土化实践惊艳亮相,奔驰在电动化、智能化领域开启全新篇章,更以油电双行战略、全方位创新及稳健布局,展现拥抱汽车产业新时代的决心。今年的广州车展,外面的气温冷于往年,但5.1号展馆的梅赛德斯-奔驰展台却是热度空前,成为这场一年一度盛宴中,最引人注目的焦点。奔驰展台以“多元宇宙”的设
